
Betriebshaftpflichtversicherung
Betriebshaftpflicht für Handwerksbetriebe und Gewerbe
Ein umgestoßener Eimer, ein angebohrtes Wasserrohr, ein Passant, der über Dein Material stolpert: Schon kleine Fehler können Schadenersatzforderungen in fünf- oder sechsstelliger Höhe auslösen. Die Betriebshaftpflicht schützt Deinen Betrieb davor.
- Personen-, Sach- und Vermögensfolgeschäden
- Abwehr unberechtigter Forderungen inklusive
- Passend zu Deinem Gewerk – inklusive Tätigkeits- und Bearbeitungsschäden
Grundlagen
Was ist eine Betriebshaftpflichtversicherung?
Wer einem anderen einen Schaden zufügt, muss ihn nach deutschem Recht ersetzen – und zwar in unbegrenzter Höhe. Für Betriebe gilt das auch für Schäden, die Mitarbeiter bei der Arbeit verursachen. Die Betriebshaftpflicht übernimmt berechtigte Forderungen und wehrt unberechtigte ab, notfalls vor Gericht.
Sie ist damit die wichtigste Grundabsicherung für jeden Handwerksbetrieb. Viele Auftraggeber, Generalunternehmer und Vermieter verlangen vor Auftragsvergabe einen Versicherungsnachweis.

Leistungen
Was die Betriebshaftpflicht abdeckt
Die Leistungen unterscheiden sich je nach Tarif teils erheblich. Diese Bausteine sollten für Handwerksbetriebe enthalten sein:
Personenschäden
Behandlungskosten, Schmerzensgeld, Verdienstausfall oder Renten, wenn ein Mensch durch Deinen Betrieb verletzt wird.
Sachschäden
Beschädigtes oder zerstörtes Eigentum Dritter – zum Beispiel Möbel, Böden oder Fahrzeuge beim Kunden.
Vermögensfolgeschäden
Finanzielle Folgen eines Personen- oder Sachschadens, etwa der Umsatzausfall eines Ladens nach einem Wasserschaden.
Tätigkeits- & Bearbeitungsschäden
Schäden an der Sache, an der Du gerade arbeitest – im Handwerk besonders wichtig und in Basistarifen oft eingeschränkt.
Mietsachschäden
Schäden an gemieteten oder geleasten Räumen, etwa durch Leitungswasser oder Feuer.
Passiver Rechtsschutz
Der Versicherer prüft Forderungen und wehrt unberechtigte Ansprüche auf eigene Kosten ab.
Wichtig: Mängel an der eigenen Arbeit (Gewährleistung, Nachbesserung) sind über die Betriebshaftpflicht nicht versichert. Wo die Grenze zwischen Mangel und Schaden verläuft, erklären wir Dir im Gespräch.
Aus der Praxis
Typische Schäden aus dem Handwerksalltag
SHK
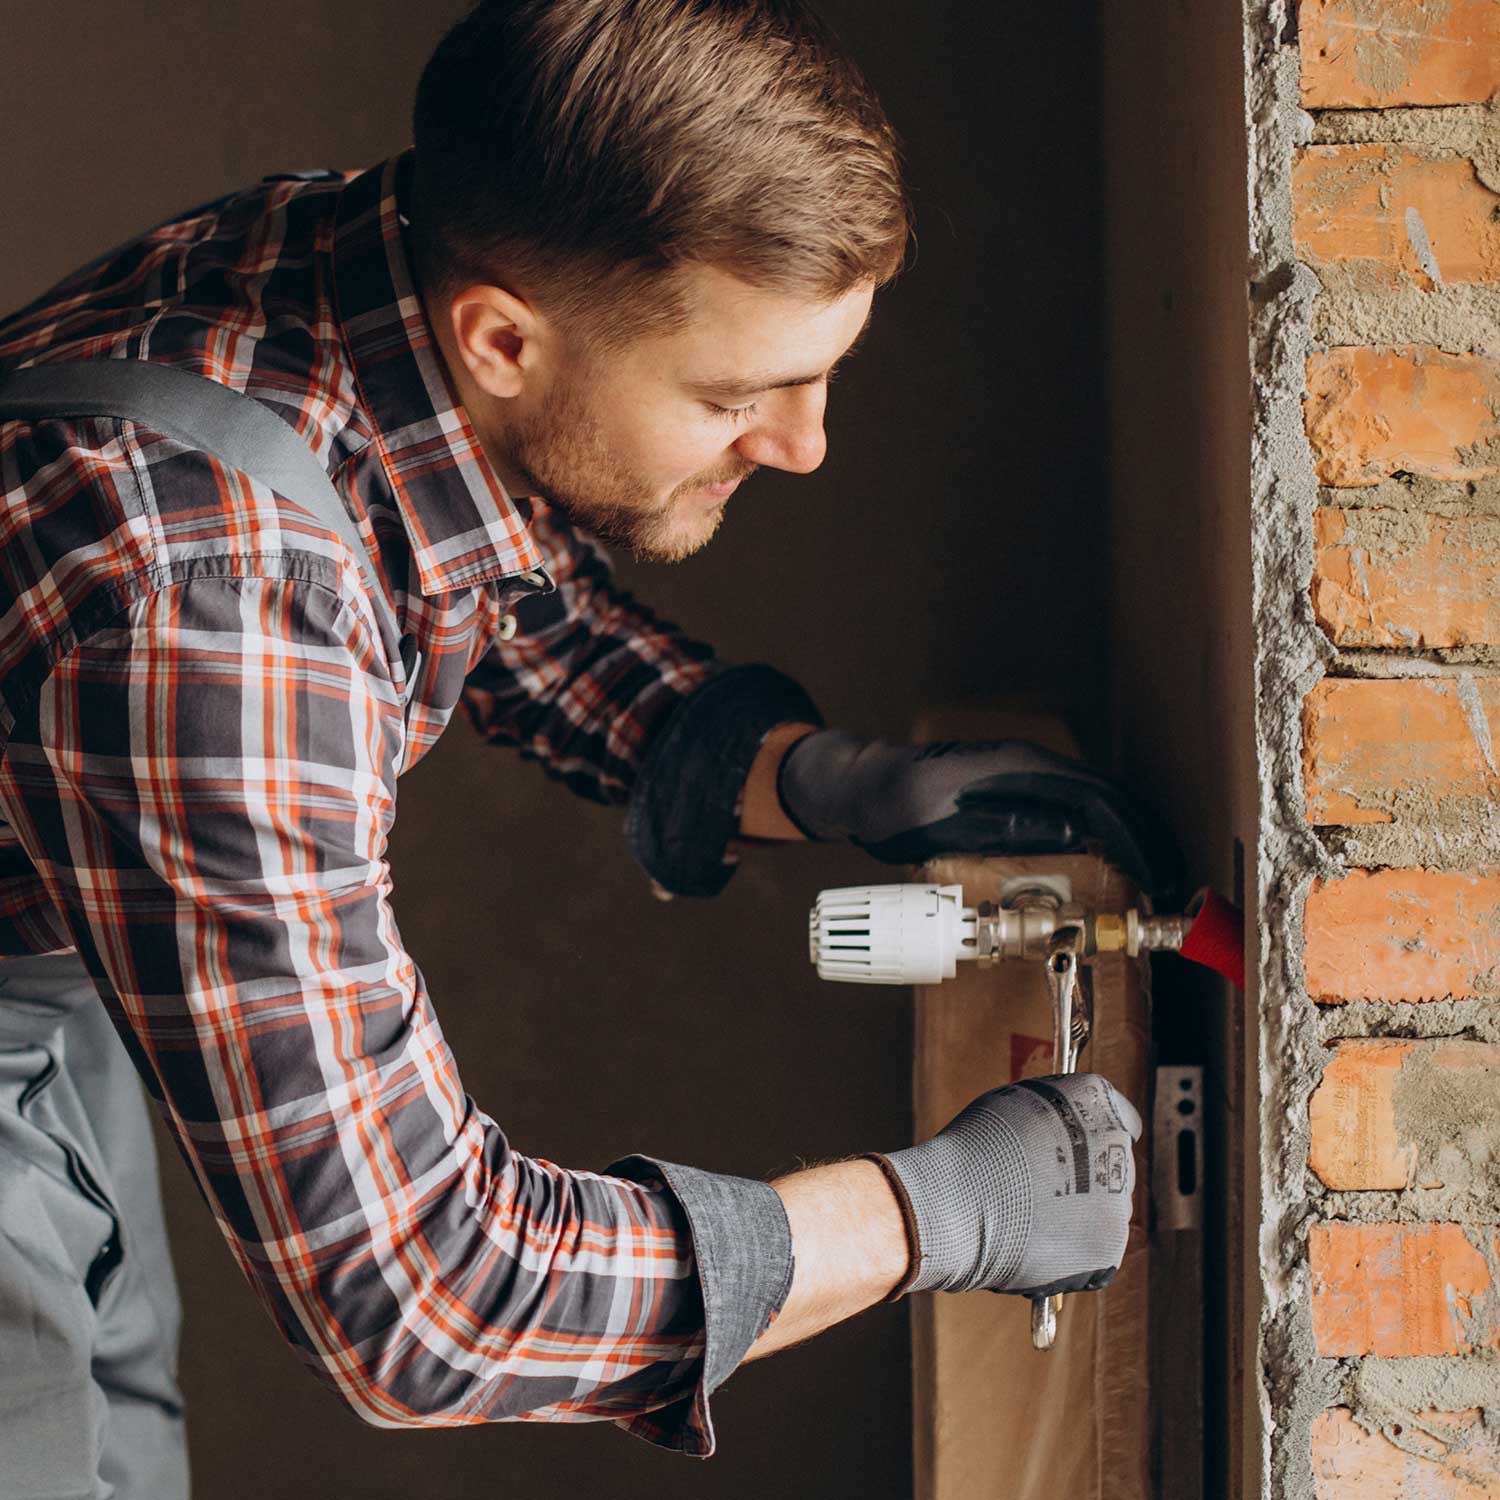
Wasserrohr angebohrt
Beim Montieren einer Halterung wird eine Leitung beschädigt. Parkett, Estrich und die Wohnung darunter müssen saniert werden.
Dachdecker
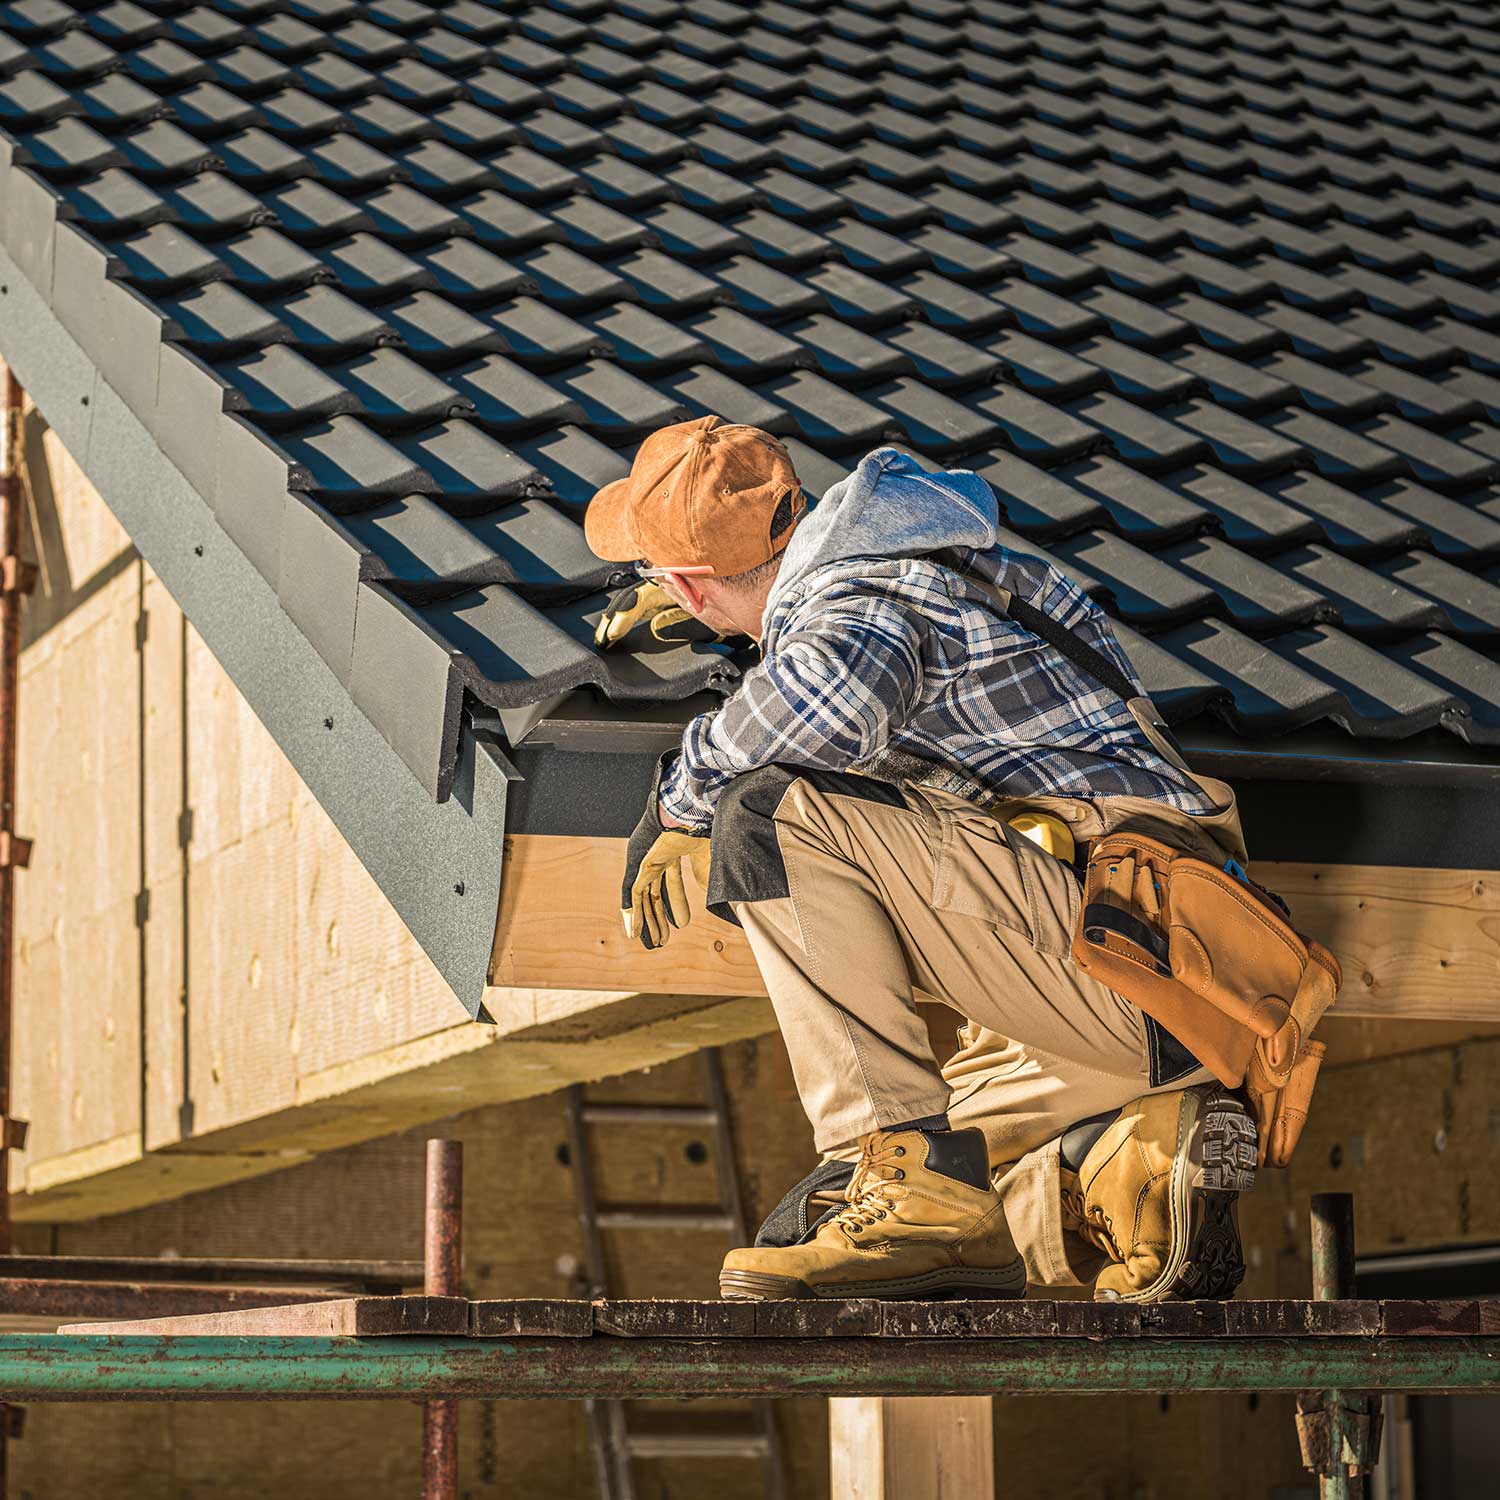
Ziegel fällt aufs Auto
Ein lose abgelegter Dachziegel rutscht vom Dach und beschädigt das Fahrzeug eines Nachbarn.
Maler
Farbe auf Designerboden
Ein umgestoßener Farbeimer ruiniert einen hochwertigen Bodenbelag – der Austausch kostet ein Vielfaches des Auftrags.
Worauf es ankommt
Deckungssumme, Gewerk und Nachhaftung
Ausreichende Deckungssumme
Personenschäden können schnell Millionenbeträge erreichen. Für Handwerksbetriebe empfehlen wir in der Regel pauschale Deckungssummen von mindestens 5 bis 10 Millionen Euro – je nach Gewerk und Auftraggeber.
Richtig beschriebenes Risiko
Versichert ist, was im Vertrag als Tätigkeit beschrieben ist. Kommen neue Leistungen hinzu – etwa Photovoltaik-Montage beim Elektriker – muss der Vertrag mitwachsen.
Subunternehmer & Arbeitsgemeinschaften
Setzt Du Nachunternehmer ein oder arbeitest in ARGEN, sollte das ausdrücklich mitversichert sein.
Warum FIDELIS
So unterstützen wir Dich
Risiko aufnehmen
Wir erfassen Deine Tätigkeiten, Umsätze und Mitarbeiterzahl und prüfen die Anforderungen Deiner Auftraggeber.
Markt vergleichen
Wir vergleichen Bedingungen und Beiträge von über 300 Versicherern – nicht nur den Preis.
Nachweise liefern
Versicherungsbestätigungen für Ausschreibungen und Auftraggeber bekommst Du schnell über uns.
Schäden abwickeln
Im Schadenfall kümmert sich unser Service-Team um die Kommunikation mit dem Versicherer.

Marcus Hülscher
Gesellschafter-Geschäftsführer
Versicherungskaufmann (IHK) · Fachberater Gewerbe Sach (Steinbeis) · Experte bAV (DVA)
FAQ
Häufige Fragen: Betriebshaftpflicht
Ist die Betriebshaftpflicht Pflicht?
Für die meisten Handwerksbetriebe ist sie gesetzlich nicht vorgeschrieben, in einigen Berufen und bei vielen öffentlichen wie privaten Auftraggebern aber Voraussetzung für einen Auftrag. Unabhängig davon haftest Du ohne Versicherung unbegrenzt.
Was kostet eine Betriebshaftpflicht für Handwerker?
Der Beitrag hängt vor allem vom Gewerk, dem Umsatz oder der Lohnsumme, der Mitarbeiterzahl, der Deckungssumme und der Selbstbeteiligung ab. Wir holen Angebote ein und vergleichen sie für Dich.
Sind Schäden durch meine Mitarbeiter versichert?
Ja. Die persönliche gesetzliche Haftpflicht der Mitarbeiter für Schäden, die sie in Ausübung ihrer Tätigkeit verursachen, ist in der Betriebshaftpflicht mitversichert.
Was ist der Unterschied zur Berufshaftpflicht?
Die Betriebshaftpflicht deckt vor allem Personen- und Sachschäden. Planende und beratende Berufe wie Architekten brauchen zusätzlich eine Berufshaftpflicht bzw. Vermögensschadenhaftpflicht.
Zahlt die Versicherung, wenn meine Arbeit mangelhaft ist?
Nein. Die Nachbesserung der eigenen Leistung ist ein unternehmerisches Risiko. Versichert sind aber Folgeschäden, die durch den Mangel an anderen Sachen oder Personen entstehen.
Ist Deine Betriebshaftpflicht noch aktuell?
Wir prüfen Deinen bestehenden Vertrag kostenlos auf Deckungslücken, veraltete Tätigkeitsbeschreibungen und Einsparpotenzial.